Informe actualizado al 18 de octubre de 2026.
Introducción
La Ley N.º 21.850, para la Reconstrucción Nacional y el Desarrollo Económico y Social, fue publicada en el Diario Oficial el sábado 17 de octubre de 2026. Por lo tanto, la expresión “hoy se publicó” corresponde a esa fecha. La normativa contempla recursos para reconstrucción, beneficios vinculados con la vivienda y alternativas para regularizar determinadas deudas. Diario Oficial
Su aplicación requiere distinguir entre la publicación de la ley, la entrada en vigencia de cada medida y los procedimientos necesarios para acceder. El SII informó que las instrucciones operativas se desarrollarán mediante circulares y resoluciones. sii.cl
Contenido
1. Recursos adicionales para reconstrucción
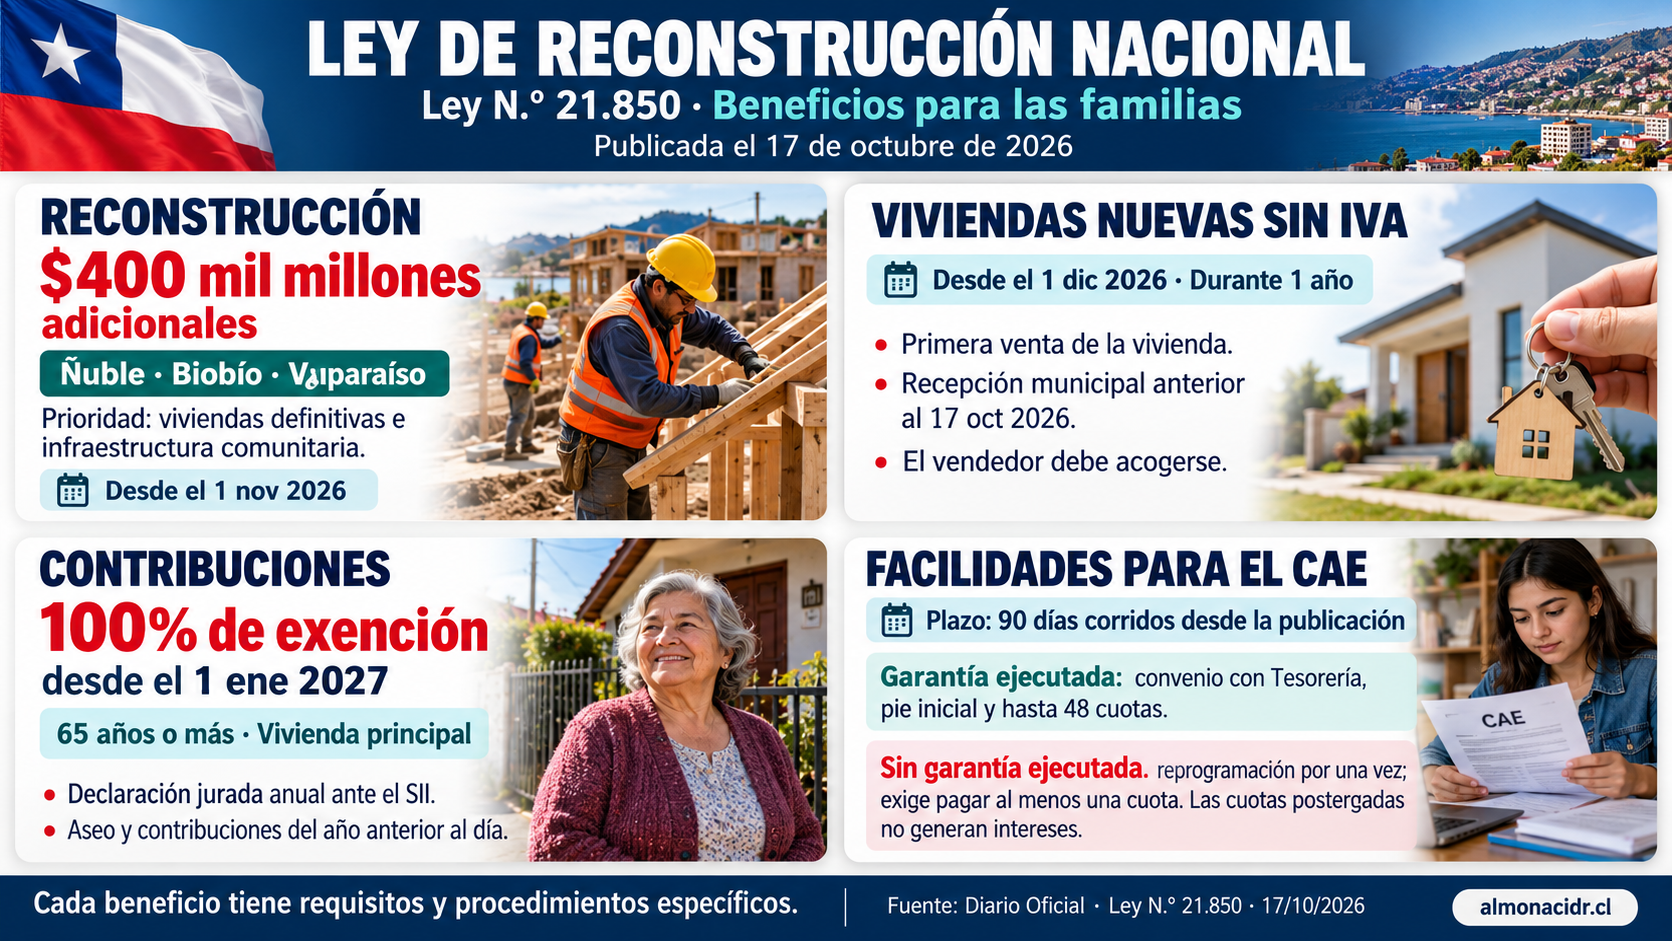
La ley amplía en $400.000 millones el Fondo de Emergencia Transitorio por Incendios, elevando su financiamiento máximo autorizado a $1,2 billones, con vigencia hasta el 31 de diciembre de 2028.
La cobertura comprende los incendios que afectaron a:
- Valparaíso: febrero de 2024.
- Ñuble y Biobío: enero de 2026.
Se prioriza la reconstrucción de viviendas definitivas y la recuperación de infraestructura comunitaria. La modificación comienza a regir el 1 de noviembre de 2026, conforme a la regla general de vigencia.
Alcance para las familias: son recursos destinados a financiar programas y soluciones de reconstrucción. La ley no asigna un pago individual automático ni un monto uniforme por familia.
Fundamento: artículo 1 y artículo noveno transitorio.
2. Exención temporal de IVA en determinadas viviendas nuevas
Desde el 1 de diciembre de 2026, durante un año, el vendedor podrá optar por aplicar una exención de IVA a operaciones que normalmente estarían gravadas, siempre que se cumplan conjuntamente los requisitos legales.
Los principales son:
- El inmueble debe destinarse a vivienda. No se establece un límite de precio ni superficie para esta exención.
- Debe tratarse de su primera venta como inmueble nuevo, conforme a la definición legal.
- Debe contar con recepción municipal definitiva anterior al 17 de octubre de 2026. El vendedor debe acreditarla mediante el certificado correspondiente.
- Debe cumplirse la formalización dentro del período autorizado. La ley permite determinadas compraventas posteriores cuando existe una promesa otorgada durante ese período mediante escritura pública o instrumento privado protocolizado.
- El vendedor debe acogerse al beneficio y cumplir las exigencias de documentación y acreditación.
También pueden quedar comprendidos estacionamientos y bodegas vendidos junto con la vivienda en el mismo acto o contrato, cumpliendo las condiciones de recepción municipal.
Efecto económico: la exención elimina el IVA aplicable a la operación acogida. El ahorro efectivo del comprador dependerá del precio pactado y de cómo se refleje el beneficio en la cotización y la escritura. No corresponde calcular automáticamente una rebaja del 19% sobre el precio total publicado.
La norma contempla, además, un mecanismo especial para ciertas ventas anteriores al inicio de la ventana general, sujeto a requisitos y a la restitución del IVA al comprador.
Fundamento: artículo cuarto transitorio.
3. Exención del 100% de contribuciones para personas de 65 años o más
La nueva exención comienza a regir el 1 de enero de 2027 y beneficia a personas naturales de 65 años o más respecto de su vivienda principal, cuando cumplan las condiciones legales.
Entre los requisitos principales se encuentran:
- Ser propietario de la vivienda y utilizarla como residencia habitual.
- Invocar el beneficio respecto de una sola vivienda principal en Chile.
- Estar al día en las tarifas anuales de aseo correspondientes al inmueble.
- Estar al día en las contribuciones del año inmediatamente anterior a aquel en que se acoja.
- Presentar una declaración jurada anual ante el SII, en la forma y plazo que este determine.
La exención puede comprender estacionamientos y bodegas ubicados en la misma dirección y vinculados al uso habitacional, incluso con roles de avalúo distintos.
Tener otras propiedades no impide, por sí solo, acceder: debe identificarse cuál constituye efectivamente la vivienda principal. Las restantes continúan bajo el régimen general.
Existen reglas especiales para copropiedades, herencias, inmuebles de uso mixto y adquisiciones entre personas relacionadas. Por eso, cumplir 65 años debe acompañarse de la revisión de los demás requisitos. La exención tampoco elimina la obligación de pagar derechos de aseo.
Fundamento: artículo 10 y artículo octavo transitorio.
4. Facilidades para deudores del CAE
La ley distingue dos situaciones:
| Situación de la deuda | Alternativa contemplada |
|---|---|
| Garantía estatal ejecutada, total o parcialmente | Convenio especial de pago ante Tesorería. |
| Cuotas morosas sin ejecución de la garantía estatal | Reprogramación del crédito por una única vez. |
a) Garantía estatal ejecutada
Tesorería queda facultada, durante 90 días corridos contados desde la publicación, para otorgar convenios especiales que contemplen:
- Pago de un pie inicial.
- Hasta 48 cuotas mensuales y sucesivas.
- Condiciones definidas por Tesorería mediante instrucciones y criterios generales.
El artículo del CAE no fija un porcentaje único de pie. Su monto mínimo y las características del convenio deben ser determinados por Tesorería.
b) Garantía estatal no ejecutada
Dentro del mismo plazo de 90 días, quienes estén en mora podrán reprogramar por una sola vez, postergando las cuotas morosas y retomando el crédito vigente bajo sus condiciones originales.
Las cuotas reprogramadas:
- Mantienen la garantía estatal.
- No devengan intereses.
- Se cobran después del período original del crédito, durante un número de meses equivalente a las cuotas postergadas.
La Comisión Ingresa debe determinar el procedimiento y se exige pagar al menos una cuota del crédito para acceder.
Estas medidas permiten reorganizar el pago; no establecen una condonación general del CAE.
Fundamento: artículo 27.
5. Otras medidas de interés tributario
La ley también incorpora:
- Regularización de determinadas deudas fiscales: durante 180 días desde la publicación, Tesorería podrá otorgar facilidades para obligaciones vencidas hasta el 31 de diciembre de 2025 de personas naturales y micro, pequeñas y medianas empresas. Se contemplan condonaciones de intereses y multas, con condiciones diferentes para pago al contado y convenio.
- Reducción gradual del Impuesto de Primera Categoría del régimen general: 27% para el año comercial 2026; 25,5% en 2027; 24% en 2028 y 23% desde 2029. El régimen Pro Pyme tiene reglas propias.
Fundamento: artículos segundo y sexto transitorios.
Glosario
| Concepto | Significado |
|---|---|
| Exención tributaria | Liberación legal del pago de un impuesto en los casos y condiciones establecidos. |
| IVA | Impuesto al Valor Agregado. Su tasa general es del 19%. |
| Base imponible | Monto sobre el cual se calcula un impuesto. |
| Primera enajenación | Primera transferencia del dominio del inmueble nuevo, conforme a la definición de la ley. |
| Recepción municipal definitiva | Certificación de la Dirección de Obras Municipales que acredita la recepción de una obra. |
| Contribuciones | Nombre habitual del impuesto territorial que grava determinados bienes raíces. |
| Vivienda principal | Inmueble que constituye la residencia habitual y asiento principal del contribuyente. |
| CAE | Crédito con Aval del Estado para financiar estudios superiores. |
| Garantía estatal ejecutada | Situación en que se ha hecho efectivo el respaldo del Estado frente al crédito impago. |
| Pie inicial | Pago que se exige para iniciar un convenio. |
| Reprogramación | Modificación del calendario de pago de una deuda. |
| Condonación | Extinción total o parcial de una obligación o de sus recargos, cuando la normativa lo permite. |
Ejemplos prácticos
Ejemplo 1: compra de una vivienda
Una familia adquiere una vivienda que cumple todos los requisitos y cuyo vendedor opta por la exención.
Supongamos, exclusivamente para ilustrar el cálculo, una base afecta a IVA de $100.000.000, considerando el terreno y otros conceptos por separado:
| Concepto | Venta gravada | Venta acogida a la exención |
|---|---|---|
| Base considerada | $100.000.000 | $100.000.000 |
| IVA | $19.000.000 | $0 |
| Total de esos componentes | $119.000.000 | $100.000.000 |
Manteniendo el mismo valor neto pactado, la diferencia sería de $19.000.000. El ejemplo no representa el precio completo de cualquier vivienda ni garantiza que el vendedor mantenga su precio neto.
Ejemplo 2: contribuciones de una persona mayor
María tiene 68 años, reside en su vivienda propia y pagaría $800.000 anuales de contribuciones. Si cumple los requisitos, presenta la declaración exigida y obtiene la aplicación de la exención desde 2027, ese impuesto podría quedar en $0. Debe mantener al día los derechos de aseo.
Ejemplo 3: CAE sin garantía ejecutada
Pedro mantiene cuotas vencidas, pero la garantía estatal todavía no ha sido ejecutada. Si realiza el procedimiento dentro del plazo, paga al menos una cuota y cumple las condiciones aplicables, podrá postergar las cuotas morosas autorizadas hasta después del período original del crédito. Las cuotas reprogramadas no devengarán intereses.
Fuente legal revisada: Diario Oficial, edición N.º 44.576-B, CVE 2888352.
