Informe tributario y análisis normativo | 26 de octubre de 2026
Análisis de la Resolución Exenta SII N.º 144/2026 y del Oficio N.º 68/2026 del Colegio de Contadores de Chile A.G.
Introducción
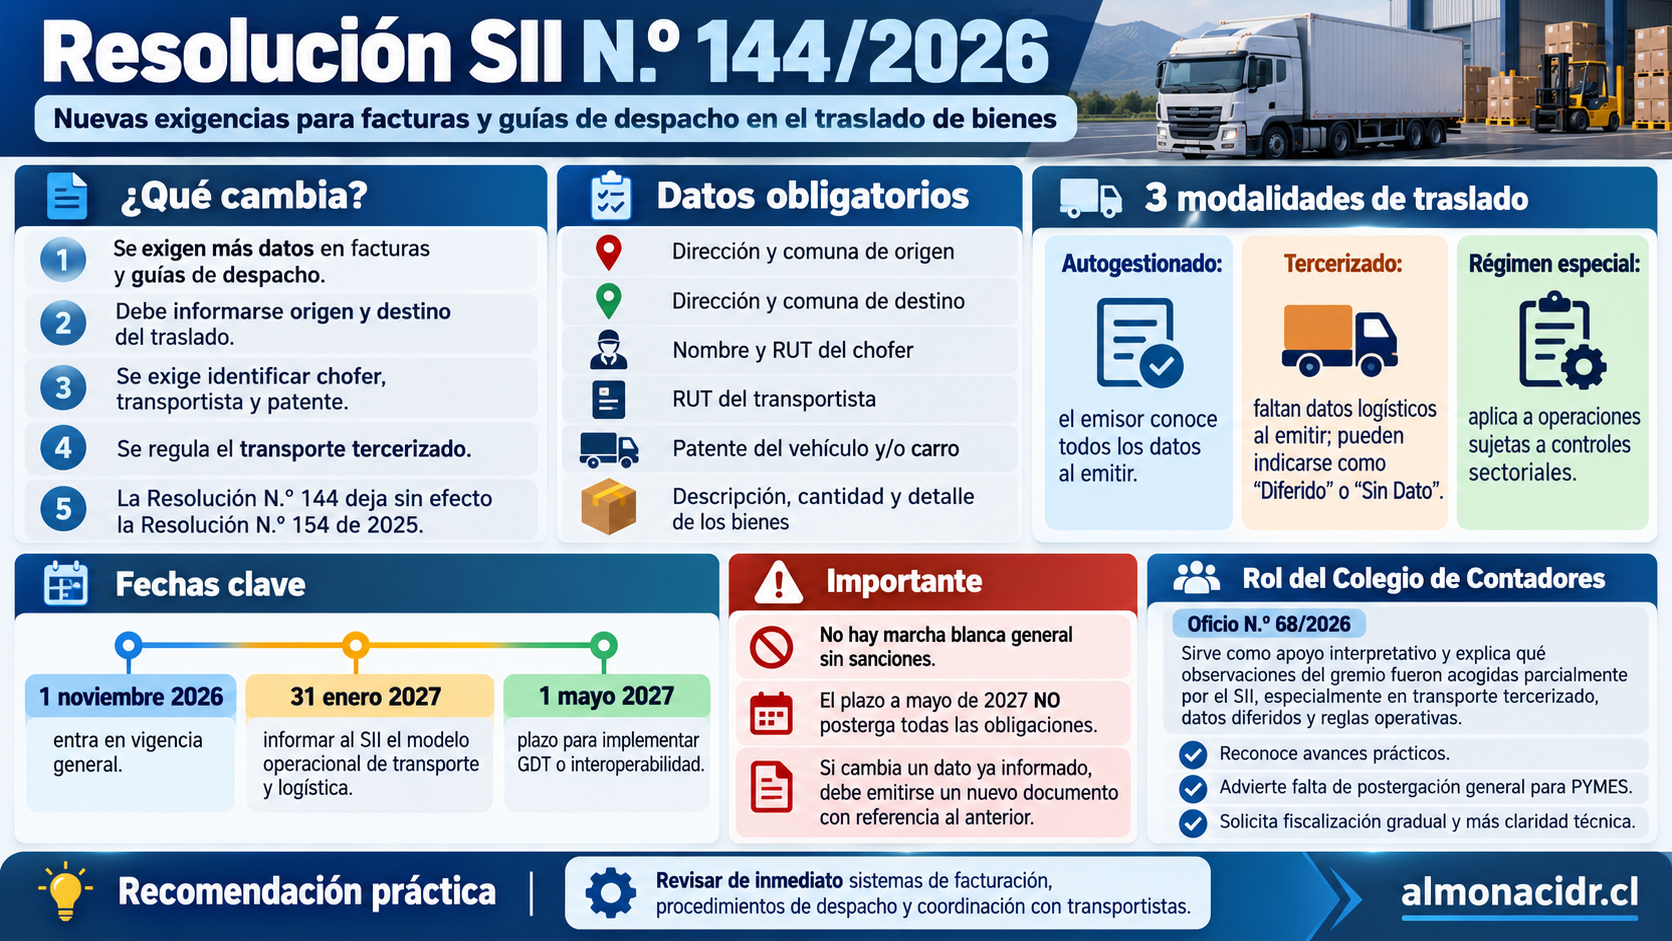
El Servicio de Impuestos Internos (SII) publicó, el 23 de octubre de 2026, la Resolución Exenta N.º 144, que establece nuevas exigencias para las facturas y guías de despacho utilizadas en el traslado de bienes corporales muebles dentro del territorio nacional.
Esta normativa reemplaza la Resolución Exenta N.º 154 de 2025, incorporando modificaciones destinadas a reconocer las distintas formas en que las empresas transportan, distribuyen y entregan sus productos.
Entre los principales cambios se encuentran la identificación obligatoria del conductor y del vehículo, la información sobre el origen y destino de las mercaderías, las reglas especiales para el transporte contratado a terceros y la posibilidad de completar posteriormente determinados antecedentes logísticos.
Sin embargo, su implementación genera desafíos importantes para las pequeñas y medianas empresas (PYMES), los transportistas, los operadores logísticos y los profesionales responsables de su cumplimiento tributario.
En este contexto, el Colegio de Contadores de Chile A.G., mediante su Oficio N.º 68/2026, expuso los avances obtenidos y las preocupaciones que todavía persisten, especialmente respecto de los plazos, las sanciones y las dificultades prácticas que enfrentarán los contribuyentes.
El presente informe explica, con un lenguaje sencillo y ejemplos concretos, las nuevas obligaciones, las fechas que deben considerarse y el aporte del Colegio de Contadores en el proceso de adecuación normativa.
1. ¿Por qué el SII dictó una nueva resolución?
La Resolución Exenta N.º 154 de 2025 había establecido mayores requisitos de información para los documentos tributarios que respaldan el transporte de mercaderías.
Su objetivo era fortalecer el control tributario y permitir una mejor trazabilidad de los productos durante su traslado.
No obstante, surgieron dificultades en situaciones habituales, como empresas que contratan transporte externo, encomiendas distribuidas mediante distintos operadores y mercaderías que pasan por centros de distribución.
Uno de los principales problemas consistía en que, al momento de emitir una guía de despacho, el contribuyente no siempre conoce qué conductor o vehículo realizará efectivamente la entrega.
La nueva Resolución N.º 144 reconoce expresamente esta realidad e introduce mecanismos para facilitar el cumplimiento.
El propio SII confirmó que las modificaciones consideran observaciones planteadas por distintos sectores, incluido el Colegio de Contadores de Chile.
Servicio de Impuestos Internos
+1
2. ¿Desde cuándo comienzan a regir las nuevas obligaciones?
Este es uno de los puntos más importantes de la normativa, porque existen diferentes fechas que no deben confundirse.
NOV 2026
01
Entrada en vigencia general
Desde esta fecha comienzan a exigirse las nuevas disposiciones de la Resolución N.º 144 y queda sin efecto la Resolución N.º 154 de 2025.
ENE 2027
31
Plazo para informar el modelo de transporte
Los contribuyentes deben comunicar al SII su modalidad operacional de transporte y logística.
MAY 2027
01
Plazo especial de implementación tecnológica
Fecha límite para implementar la Guía de Despacho Tercerizada (GDT) o los mecanismos de interoperabilidad.
Importante: El plazo de mayo de 2027 no constituye una postergación general de todas las obligaciones. Las reglas aplicables desde noviembre de 2026 deben cumplirse según la modalidad de transporte correspondiente.
La resolución tampoco establece un período general de marcha blanca sin sanciones.
3. ¿Qué información deben contener las facturas y guías de despacho?
El resolutivo primero establece los siguientes requisitos adicionales cuando corresponda documentar el traslado de bienes corporales muebles.
| Información | ¿Qué debe identificarse? |
|---|---|
| Origen | Dirección y comuna desde donde salen los bienes. |
| Destino | Dirección y comuna hacia donde se trasladan. |
| Conductor | Nombre completo y RUT del chofer. |
| Transportista | RUT de la empresa o contribuyente que transporta. |
| Vehículo | Patente del vehículo y del carro, remolque o semirremolque, según corresponda. |
| Mercaderías | Nombre, descripción, cantidades, peso o volumen, cuando corresponda, y precio unitario cuando sea exigible. |
| Motivo | Identificación del tipo de traslado, como venta, distribución o movimiento interno. |
En los traslados que no constituyen ventas, la normativa permite omitir el precio unitario en los casos contemplados, siempre que se indique claramente el motivo del movimiento.
Ejemplo práctico: traslado de mercaderías entre bodegas
Una empresa comercial tiene una bodega en Santiago y otra en Valparaíso. Necesita trasladar 40 cajas de productos desde una instalación a otra.
Como no existe una venta, debe emitir una guía de despacho que indique, entre otros datos:
- Dirección de origen y destino.
- Identificación del conductor y del transportista.
- Patente del camión.
- Descripción y cantidad de las mercaderías.
- Motivo del traslado: movimiento entre bodegas del mismo contribuyente.
En este caso, el traslado no genera por sí mismo una venta afecta a IVA. Sin embargo, debe respaldarse documentalmente.
4. Las tres modalidades de transporte contempladas por el SII
La nueva resolución distingue tres situaciones operativas.
A. Transporte autogestionado
Corresponde a quienes conocen todos los antecedentes del traslado al emitir la factura o guía de despacho. Incluye flota propia y transporte externo cuando los datos ya están disponibles.
Ejemplo: una ferretería despacha productos en su propio camión y conoce al conductor, la patente y la dirección del cliente.
B. Transporte tercerizado
Se aplica cuando el traslado está externalizado y, debido al funcionamiento logístico, no se dispone de todos los datos del conductor, vehículo o transportista al emitir el documento.
Ejemplo: una tienda vende por internet y entrega los paquetes a una empresa logística que asignará el vehículo y el conductor posteriormente.
C. Régimen especial
Comprende operaciones que necesitan una guía de despacho para realizar previamente trámites ante organismos fiscalizadores, como Aduanas, SAG, Sernapesca, Sernageomin o el ISP.
Ejemplo: una empresa pesquera debe obtener una autorización sectorial antes de realizar el transporte efectivo de determinados productos.
Esta clasificación es relevante porque no todas las empresas deben cumplir exactamente el mismo procedimiento operativo.
5. ¿Qué ocurre si se desconocen los datos del conductor o del vehículo?
Una de las principales novedades es la posibilidad de indicar ciertos antecedentes como «Diferido» o «Sin Dato».
Esto se contempla cuando, bajo las condiciones reguladas, el emisor no dispone de la identificación del conductor, transportista o vehículo, o no tiene certeza respecto de la fecha de salida.
La resolución permite que esta información sea complementada posteriormente mediante una Guía de Despacho Tercerizada o los mecanismos electrónicos autorizados.
Ejemplo práctico: venta por internet
Una PYME vende una impresora a una empresa de otra región. El despacho será efectuado por un operador logístico que todavía no ha asignado al conductor.
La PYME conoce la mercadería, su cantidad y el destino, pero no dispone de la patente del vehículo ni de los datos del chofer.
En una operación que reúna los requisitos de transporte tercerizado, podrá emitir el documento original consignando expresamente los datos desconocidos como «Diferido» o «Sin Dato».
Posteriormente, los antecedentes faltantes se completarán mediante el mecanismo correspondiente, considerando el régimen transitorio vigente.
Precaución: La opción de diferir datos no autoriza a omitir indiscriminadamente antecedentes que el contribuyente sí conoce, ni debe entenderse como una excepción aplicable a cualquier traslado.
6. ¿Qué es la Guía de Despacho Tercerizada (GDT)?
La GDT es un documento electrónico que permite al transportista o intermediario logístico complementar los datos faltantes de la documentación original.
Debe hacer referencia al documento que respalda la carga, identificando antecedentes como su tipo, folio, fecha y emisor.
Esto resulta especialmente útil cuando intervienen varios operadores en una misma cadena de distribución.
Ejemplo práctico: transporte con intermediarios
Una empresa de Santiago envía productos a Puerto Montt mediante un operador logístico.
El proceso considera la recepción de la carga en un centro de distribución y su posterior entrega por un transportista local.
En el momento de emitir el documento original, la empresa desconoce quién conducirá el último tramo.
Mediante la GDT, el operador podrá complementar los antecedentes logísticos faltantes, manteniendo la referencia al documento de origen.
Plazo: Los contribuyentes que opten por esta modalidad podrán implementarla hasta el 1 de mayo de 2027. Durante el período transitorio podrán operar con el documento original en los términos expresamente autorizados por la resolución.
7. Otras situaciones importantes que regula la resolución
Traslados que duran más de un día
Cuando un traslado necesita varios días, podrá respaldarse con una única guía si cumple los requisitos del traslado prolongado, identifica esa modalidad, explica su causa e indica la fecha estimada de llegada.
Por ejemplo, un camión que transporta maquinaria desde Santiago hasta el extremo sur del país y requiere varios días de recorrido.
Entregas parciales
Cuando se transportan productos para venderlos y entregarlos parcialmente a distintos compradores, la resolución contempla la guía de despacho de «ventas por efectuar».
A medida que se realizan las ventas, deben emitirse los documentos tributarios correspondientes a las mercaderías entregadas.
Cambios en los antecedentes del traslado
Si cambia un dato originalmente consignado —por ejemplo, la patente del vehículo o el conductor—, la regla general exige emitir un nuevo documento con los datos actualizados y la referencia correspondiente.
Si se trata de una guía de despacho, la anterior debe registrarse como anulada. Si corresponde modificar una factura, debe utilizarse la respectiva nota de crédito, conforme a la resolución.
Debe distinguirse esta situación de los antecedentes que fueron válidamente diferidos y que se complementan mediante los mecanismos autorizados.
Transporte respaldado por documentos electrónicos
El documento debe estar disponible para una eventual fiscalización y, como regla general, haberse enviado previamente al SII.
La resolución contempla una excepción operativa en caso de falta de cobertura de datos móviles, permitiendo portar una representación impresa y enviar el documento inmediatamente cuando se restablezca la conexión.
8. ¿Existen operaciones exceptuadas de estos requisitos?
Sí. La resolución reconoce situaciones particulares, sin establecer una exención general para todas las PYMES.
Entre las principales se encuentran las operaciones de transporte sujetas a determinados controles sectoriales, los servicios postales y de courier que cumplan condiciones específicas, los traslados documentados mediante boletas en los casos regulados y los comerciantes de ferias libres acogidos al régimen especial de la Ley N.º 21.745.
También regula el retiro directo de mercaderías por parte del comprador.
Ejemplo: cliente que retira su compra
Una empresa compra un escritorio y lo retira directamente desde las instalaciones del vendedor.
En esta situación, el resolutivo 15 permite que la factura o boleta correspondiente sea suficiente para respaldar el traslado, sin exigir los datos adicionales del transporte establecidos en la Resolución N.º 144.
El comprador puede emitir voluntariamente su propia guía de despacho para efectuar el retiro, en cuyo caso debe cumplir los requisitos pertinentes.
9. Registro obligatorio de la modalidad de transporte
El resolutivo 16 establece que los contribuyentes deberán informar al SII el modelo operacional de transporte y logística utilizado para cumplir la normativa.
El plazo es el 31 de enero de 2027.
El modelo informado debe mantenerse vigente por un período mínimo de seis meses.
Si un contribuyente no informa su modalidad, el SII entenderá que opera mediante transporte autogestionado.
Esto puede tener consecuencias prácticas para empresas que utilizan transportistas externos y no conocen anticipadamente todos los datos exigidos.
El Servicio deberá disponer de un aplicativo en su sitio web para realizar esta comunicación.
10. Sanciones por incumplimiento
La Resolución N.º 144 contempla la aplicación de disposiciones del Código Tributario según la naturaleza de la infracción.
| Norma | Incumplimiento contemplado |
|---|---|
| Artículo 97 N.º 10 | No otorgar o no enviar facturas o guías en los casos exigidos. |
| Artículo 97 N.º 17 | Trasladar mercaderías en vehículos de carga sin la documentación exigible. |
| Artículo 97 N.º 4 | Confeccionar guías de despacho falsas. |
| Artículo 109 | Incumplir requisitos de la resolución o las condiciones del régimen transitorio, en los casos señalados. |
Las consecuencias dependen de la infracción concreta y de las disposiciones legales aplicables.
Por esta razón, resulta fundamental que las empresas revisen oportunamente sus procedimientos de facturación, despacho y transporte.
11. Oficio N.º 68/2026 del Colegio de Contadores de Chile: respaldo técnico y observaciones a la nueva normativa
Documento del Consejo Nacional, fechado el 23 de octubre de 2026 y firmado electrónicamente el 24 de octubre de 2026.
El Colegio de Contadores de Chile A.G., a través de su Consejo Nacional, emitió el Oficio N.º 68/2026 para informar a sus consejos regionales sobre la nueva Resolución Exenta N.º 144 del SII.
Este oficio constituye un antecedente técnico relevante que complementa la interpretación práctica de la resolución, ya que permite conocer cuáles fueron las inquietudes planteadas por el gremio, qué soluciones fueron incorporadas y qué dificultades siguen pendientes.
Es importante precisar que el oficio no modifica las obligaciones del SII ni tiene el carácter de una resolución tributaria. Su valor radica en entregar orientación profesional, documentar las gestiones gremiales y advertir sobre los efectos de la normativa.
11.1. ¿Qué participación tuvo el Colegio de Contadores?
Antes de la publicación de la nueva resolución, el Colegio había formulado observaciones mediante los Oficios N.º 56, 64 y 66 de 2026.
Entre las preocupaciones identificadas se encontraban las dificultades para conocer anticipadamente los datos de transporte, los cambios de conductores y vehículos, la distribución de mercaderías mediante terceros y los costos de adecuación de los sistemas de facturación.
El Colegio también realizó un levantamiento de antecedentes a través de su Comisión Tributaria Nacional.
La nueva resolución reconoce dificultades logísticas similares a las expuestas por el gremio, y el SII ha mencionado públicamente la participación del Colegio de Contadores entre los antecedentes considerados para elaborar las modificaciones.
Servicio de Impuestos Internos
Por tanto, existe respaldo documental para afirmar que las observaciones del Colegio contribuyeron al proceso de revisión de la normativa, aunque ello no significa que todas sus solicitudes hayan sido aceptadas.
11.2. ¿Qué propuestas del Colegio fueron acogidas?
El Oficio N.º 68 presenta una evaluación de las solicitudes formuladas por el gremio y su resultado en la Resolución N.º 144.
| Solicitud u observación | Resultado |
|---|---|
| Permitir completar datos logísticos desconocidos | Acogida parcialmente, mediante datos diferidos, GDT e interoperabilidad. |
| Facilitar el transporte tercerizado | Acogida parcialmente, con nuevas categorías y procedimientos. |
| Reconocer los traslados prolongados y las entregas parciales | Acogida parcialmente. |
| Permitir fecha de salida diferida | Acogida parcialmente. |
| Prorrogar la vigencia general para PYMES | No acogida. |
| Extender la implementación hasta junio de 2027 | Acogida parcialmente, con plazo hasta mayo de 2027 solo para determinadas soluciones. |
| Establecer una marcha blanca sin sanciones | No acogida. |
| Simplificar las exigencias para pequeñas empresas | No acogida de manera general. |
| Aplicar criterios de fiscalización proporcional | No acogida expresamente. |
Esta evaluación demuestra que la nueva resolución representa un avance operativo frente a la normativa anterior, pero mantiene exigencias que pueden resultar complejas para los contribuyentes de menor tamaño.
11.3. La principal preocupación del Colegio: los plazos de implementación
Una de las críticas más relevantes del Consejo Nacional se relaciona con el corto período disponible para que las empresas adapten sus procedimientos.
La resolución se dictó el 23 de octubre de 2026 y su entrada en vigencia general se fijó para el 1 de noviembre del mismo año.
Esto deja solamente ocho días entre ambas fechas.
Para muchas empresas, implementar los nuevos requisitos puede implicar actualizar programas de facturación, modificar procedimientos administrativos, capacitar personal y coordinarse con proveedores de transporte.
El Colegio advierte que estas dificultades afectan especialmente a las PYMES, que no siempre cuentan con departamentos informáticos o administrativos especializados.
Ejemplo práctico: pequeña empresa distribuidora
Una empresa familiar dedicada a distribuir productos de aseo trabaja con un sistema básico de facturación electrónica.
Durante años ha emitido sus guías de despacho consignando la información comercial correspondiente, sin mantener todos los antecedentes logísticos exigidos por la nueva resolución.
Con la entrada en vigencia de la normativa, debe revisar si su sistema permite registrar conductor, RUT del transportista, patente y demás campos aplicables.
Aunque el régimen transitorio contempla facilidades para el transporte tercerizado, una empresa que conoce todos los antecedentes al emitir su documento debe cumplir las nuevas exigencias desde el 1 de noviembre de 2026.
Este tipo de situación ejemplifica la preocupación del Colegio por los tiempos de adecuación.
12. ¿El Colegio consiguió postergar las sanciones?
No.
El Oficio N.º 68 señala expresamente que la nueva resolución no contempla una marcha blanca general sin sanciones.
Tampoco establece un tratamiento sancionatorio diferenciado para las PYMES.
La ampliación del plazo hasta mayo de 2027 está vinculada a la implementación de la GDT y de los mecanismos de interoperabilidad, y no representa una suspensión general de las obligaciones tributarias.
Esta distinción resulta especialmente importante porque puede existir confusión entre el plazo para realizar adecuaciones tecnológicas específicas y la entrada en vigencia de la resolución.
El Consejo Nacional plantea la posibilidad de solicitar al SII un criterio de fiscalización gradual y preventivo durante los primeros meses de aplicación.
Sin embargo, esta es una propuesta del Colegio, no una medida aprobada por la Resolución N.º 144.
13. ¿Qué gestiones adicionales podría realizar el Colegio?
De acuerdo con el oficio, el Colegio evaluará solicitar al SII tres medidas: una fiscalización gradual y preventiva durante los primeros meses, la publicación oportuna de los instructivos y anexos técnicos pendientes, y la participación gremial en las instancias de trabajo destinadas a resolver problemas operativos.
Estas iniciativas buscan facilitar el cumplimiento de las nuevas disposiciones y disminuir la incertidumbre entre los contribuyentes.
El Colegio también solicita a sus consejos regionales canalizar las dudas y dificultades de sus colegiados hacia la Comisión Tributaria Nacional, para consolidarlas y presentarlas al Servicio.
Se trata de un aspecto positivo, puesto que permite que los problemas reales de las empresas lleguen a las autoridades tributarias mediante una representación profesional organizada.
14. ¿Qué deberían hacer las empresas y sus contadores?
Considerando la resolución y las observaciones del Colegio de Contadores, resulta recomendable aplicar una revisión preventiva.
Lista práctica de cumplimiento tributario
Puede utilizarse como revisión interna antes de implementar las nuevas exigencias.
0 de 8 verificacionesReiniciarIdentificar si la empresa utiliza transporte autogestionado, tercerizado o régimen especial.Revisar que el sistema de facturación permita incorporar los nuevos datos obligatorios.Verificar cómo se documentarán los traslados con datos logísticos desconocidos.Coordinar con transportistas y operadores logísticos los antecedentes que deben entregar.Revisar los procedimientos de anulación y reemplazo de documentos.Capacitar al personal de facturación, bodega y despacho.Informar el modelo operacional al SII dentro del plazo establecido.Evaluar la implementación de GDT o interoperabilidad, cuando corresponda.
Una revisión anticipada permitirá detectar posibles incumplimientos y evitar que los problemas se descubran recién durante una fiscalización.
15. Análisis profesional: ¿es positiva la nueva Resolución N.º 144?
Desde una perspectiva tributaria y operacional, la nueva normativa presenta avances importantes.
Por una parte, reconoce que el transporte de mercaderías no siempre sigue un procedimiento simple. En muchas operaciones intervienen distintas empresas, vehículos, centros de distribución y conductores.
La posibilidad de utilizar datos diferidos, documentos complementarios y mecanismos de interoperabilidad constituye una solución más cercana a la realidad de las operaciones comerciales.
También resulta positivo que se establezcan reglas específicas para determinadas actividades y situaciones logísticas.
No obstante, existen aspectos que merecen especial atención.
Primero, el plazo general de implementación es reducido. Las empresas que deben cumplir íntegramente desde noviembre disponen de pocos días para adecuar procedimientos y sistemas.
Segundo, no existe una marcha blanca general. Esto significa que los contribuyentes deben tomar en serio el cumplimiento desde el inicio de la vigencia.
Tercero, las PYMES no cuentan con una simplificación general de sus obligaciones. Aunque las dificultades tecnológicas y administrativas pueden ser mayores para empresas pequeñas, la resolución no establece una excepción basada únicamente en su tamaño.
Cuarto, sigue siendo necesaria la claridad técnica. La correcta implementación de nuevos campos, referencias documentales y mecanismos de interoperabilidad requiere instrucciones y herramientas que permitan operar con seguridad.
En este sentido, el Oficio N.º 68 del Colegio de Contadores constituye un apoyo importante para comprender el alcance de la resolución y sus efectos prácticos.
Sin embargo, el cumplimiento debe fundamentarse principalmente en el texto de la Resolución N.º 144 y en las instrucciones oficiales complementarias que dicte el SII.
Conclusión
La Resolución Exenta SII N.º 144 de 2026 representa una actualización importante en el control documental del transporte de mercaderías en Chile.
Su propósito es mejorar la trazabilidad de los bienes y adecuar las exigencias tributarias a las distintas modalidades de transporte utilizadas actualmente por las empresas.
El reconocimiento del transporte tercerizado, la posibilidad de informar datos diferidos y la implementación de mecanismos electrónicos complementarios constituyen avances frente a la normativa anterior.
Por su parte, el Colegio de Contadores de Chile, mediante su Oficio N.º 68/2026, ha contribuido a identificar dificultades operativas y a promover modificaciones que faciliten el cumplimiento de los contribuyentes.
Sin embargo, el gremio también advierte sobre problemas que aún no tienen solución, especialmente la ausencia de una postergación general, la falta de una marcha blanca sin sanciones y las dificultades de adaptación de las PYMES.
La principal recomendación es que las empresas no esperen hasta mayo de 2027 para revisar sus obligaciones. La normativa entra en vigencia el 1 de noviembre de 2026 y la extensión de plazo beneficia únicamente a las soluciones expresamente contempladas en el régimen transitorio.
El trabajo preventivo de empresarios, transportistas y contadores será fundamental para cumplir correctamente la normativa y evitar contingencias tributarias.
Fuentes y referencias normativas
Este informe fue elaborado a partir de los dos documentos proporcionados y contrastado con información publicada por el Servicio de Impuestos Internos.
- Servicio de Impuestos Internos: Resolución Exenta N.º 144, del 23 de octubre de 2026, especialmente sus resolutivos 1.º al 19.º y anexo técnico. Consultar resoluciones oficiales del SII de 2026.
- Colegio de Contadores de Chile A.G.: Oficio N.º 68/2026, Consejo Nacional, fechado el 23 de octubre y firmado electrónicamente el 24 de octubre de 2026.
- Servicio de Impuestos Internos: SII actualiza exigencias para facturas y guías de despacho.
- Normativa relacionada: Decreto Ley N.º 825 sobre Impuesto a las Ventas y Servicios, su reglamento y artículos 97 y 109 del Código Tributario.
Nota editorial: Los ejemplos presentados son ilustrativos y deben evaluarse según las características de cada operación. El Oficio N.º 68 constituye orientación gremial y no reemplaza las instrucciones oficiales del SII. Informe elaborado con antecedentes disponibles al 26 de octubre de 2026.
